Дефицит провозных мощностей грозит рекордным ростом тарифов в пиковый сезон
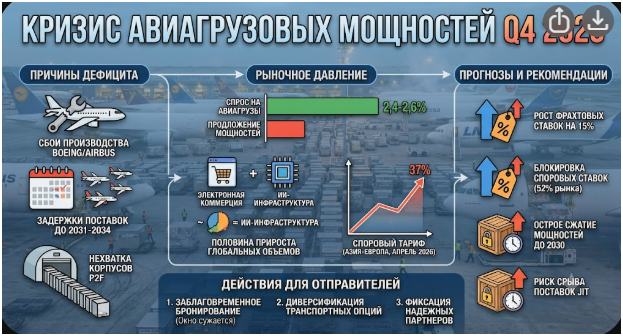
Структурный кризис авиагрузового флота накануне Q4-2026 создаёт идеальные условия для резкого удорожания перевозок и задержек поставок.
Мировой рынок авиагрузоперевозок входит в осенне-зимний пиковый сезон с накопленным дефицитом провозных мощностей. По данным аналитиков Metro Global, ожидания снижения фрахтовых ставок в 2026 году сменились прогнозами их роста до 15% на годовой основе. Параллельно индекс Логистических менеджеров зафиксировал Transportation Capacity на уровне 28,4 пункта — значительно ниже нейтральной отметки в 50, что означает сокращение доступного транспорта по всем ключевым направлениям, а не только на загруженных маршрутах.
Корень проблемы — структурный, а не циклический. Производственные цепочки Boeing и Airbus до сих пор не восстановились после пандемийных сбоев. По оценке IATA, портфель заказов превысил 17 000 воздушных судов — около 60% активного флота и примерно 12-кратный объём годового производства. Дефицит недопоставленных самолётов достиг не менее 5 300 единиц, а нормализация дисбаланса между потребностями авиакомпаний и производственными мощностями, по прогнозам IATA, невозможна ранее 2031–2034 годов.
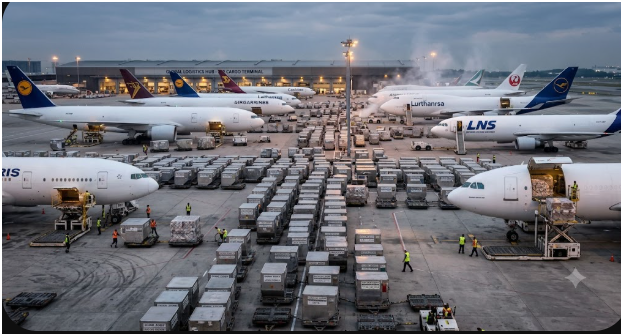
Грузовое плечо ощущает давление особенно остро. По данным Air Cargo News, широкофюзеляжные грузовые мощности остаются под давлением: авиакомпании ждут новых фрейтеров, а программы конвертации пассажирских самолётов тормозятся из-за нехватки доноров-корпусов. Генеральный директор IATA Вилли Уолш прямо указал, что производственные цепочки фрейтеров по-прежнему нестабильны, а перебои продолжатся ещё несколько лет. Стоимость двигателя GE90 для 777-го выросла на 69%, делая конверсию экономически болезненной даже при высоком спросе.
В апреле 2026 года рынок продемонстрировал классическую картину дефицитной турбулентности: мировой спрос на авиагрузы упал на 3% год к году, тогда как мощности сократились на 6%, что подтолкнуло средний спотовый тариф до $2,86/кг — максимума с декабря 2024 года. Доля грузов, перемещаемых по спотовым ставкам, поднялась до 52% — поведение, характерное для периодов острого дефицита, схожего с пандемийным. Spot-тарифы на маршрутах из Азии в Европу к апрелю показали рост на 37% год к году.
На пике давление многократно усиливается сезонными факторами. Распродажи 11 ноября, Black Friday и Cyber Monday генерируют объёмы в 2–3 раза выше среднегодового уровня, создавая острейший дефицит мощностей. Дополнительным источником спроса стала инфраструктура ИИ: поставки оборудования для дата-центров остаются одним из быстрейших сегментов авиагрузового рынка в 2026 году. Совокупно электронная коммерция и ИИ-инфраструктура обеспечили около половины всего прироста глобальных авиагрузовых объёмов в прошлом году — порядка 1 млн тонн из 2 млн совокупного роста.
Трансформация пика из события в хронический режим меняет логику закупок. По оценке Flexport и Atlas Air Worldwide, «сжатие мощностей» продлится до 2030 года: задержки Boeing и Airbus напрямую сокращают брюшное грузовое пространство и осушают очередь конверсий P2F. Грузоотправители, выстраивающие цепочки поставок на принципе just-in-time, оказываются в наиболее уязвимой позиции: без раннего бронирования и диверсификации транспортных опций риск срыва поставок в осенне-зимнем окне резко возрастает.
Практический вывод для участников рынка однозначен: окно для заблаговременного бронирования мощностей на Q4 сужается быстрее обычного. IATA прогнозирует рост глобального авиагрузового спроса на 2,4–2,6% в 2026 году, однако при стагнирующем предложении это соотношение неизбежно транслируется в тарифное давление. Компаниям, зависящим от сезонных поставок высокой ценности, аналитики рекомендуют уже сейчас фиксировать мощности, поддерживать гибкие транспортные опции и укреплять отношения с надёжными логистическими партнёрами — а не ждать, когда рынок пройдёт пиковую точку.
Источники
- Metro Global — Air freight markets under pressure as capacity struggles to recover — аналитика рынка авиагрузоперевозок, прогноз роста ставок до 15% в 2026 году
- Air Cargo News — Airfreight capacity squeeze to continue in 2026 — данные IATA о дефиците широкофюзеляжных грузовых мощностей и портфеле заказов
- Stattimes — Air cargo’s capacity squeeze runs to 2030 — прогноз Flexport и Atlas Air Worldwide о продолжении дефицита до конца десятилетия

No Comment! Be the first one.